
法人用アプリ
株式会社三井住友銀行 · ファイナンス
- 評価
- 4.2
- ダウンロード
- 50.00K
- コンテンツレーティング
- 3 歳以上
法人用アプリ - 説明
- アプリ名
- 法人用アプリ
- パッケージ名
- jp.co.smbc.web21sp
- デベロッパー
- 株式会社三井住友銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2017/03/20
- バージョン
- 3.0.11
法人用アプリ - スクリーンショット
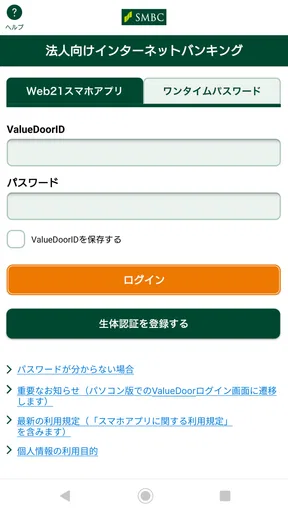
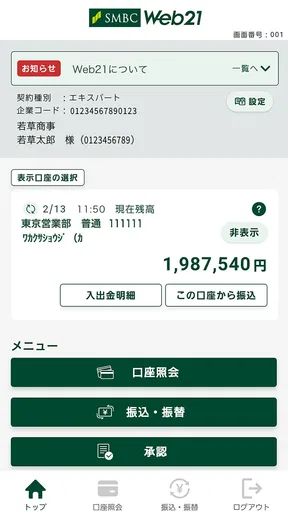
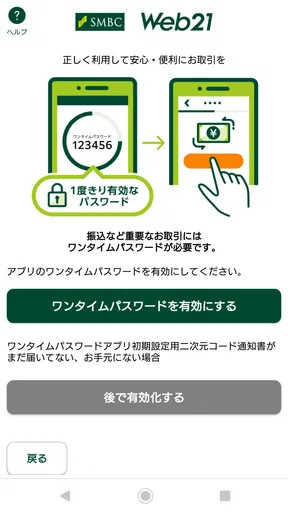
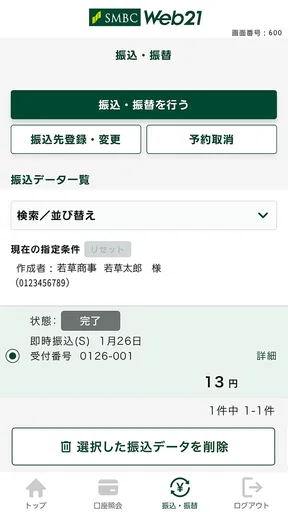
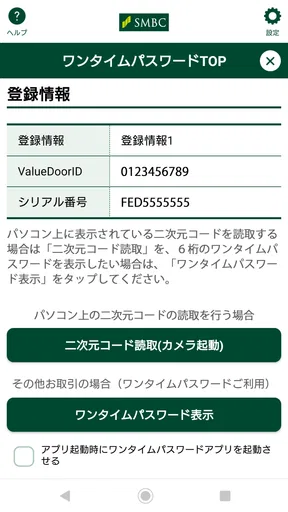
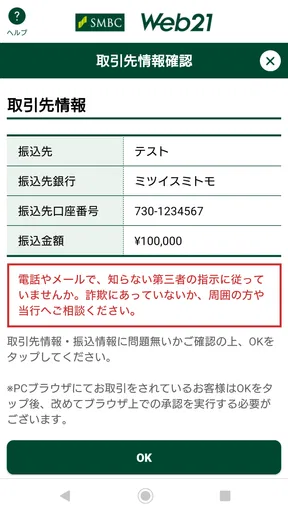
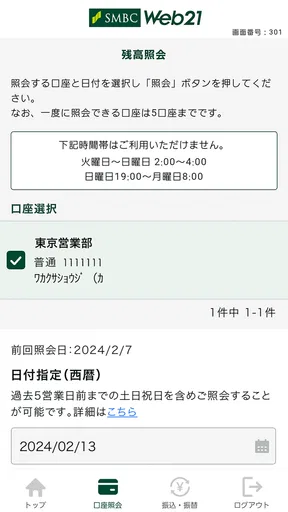
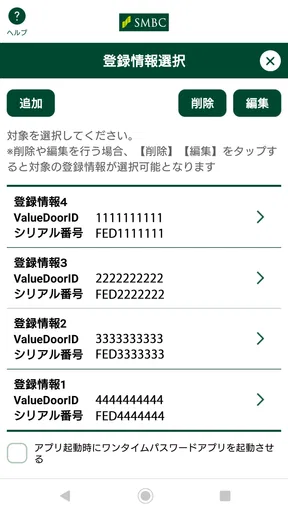
分析者 TrendiApps
法人の銀行業務をスマートフォンで扱うなら、画面の多さよりも「必要な認証を迷わず進められるか」「担当者が外出先でも業務を止めずに済むか」が大切だと私は感じます。法人用アプリは、株式会社三井住友銀行が法人のお客さま向けに提供している金融アプリです。個人向けの銀行アプリとは目的が違い、Web21の一部機能と、Web21などで使う追加認証、つまりワンタイムパスワードをスマートフォンから利用するための道具として位置づけられています。
私が実際に使う立場で見ると、これは会社の口座全体をスマートフォンだけで管理する万能アプリというより、法人向けオンラインバンキングの操作と認証を支える専用アプリです。この役割を理解している人には扱いやすい一方、残高確認から振込、明細管理までを個人向けアプリのように一つで済ませたい人には、少し期待と違う可能性があります。
法人業務を支える専用アプリとしての使いどころ
まず押さえておきたいのは、対象が法人のお客さまに限られている点です。家庭用の口座管理や個人の支払いを便利にするアプリではありません。会社でWeb21を利用している担当者が、対応する機能をスマートフォンから使ったり、追加認証の場面でワンタイムパスワードを扱ったりするためのものです。
たとえば、事務所でパソコンを使って振込などの手続きを進め、外出先で追加認証を求められた場面を考えると、このアプリの意味が分かりやすくなります。認証のためだけにパソコンの前へ戻る必要を減らせるので、経理担当者や会社の代表者が移動中に業務を止めにくくなります。もちろん、実際に利用できる範囲は会社の契約やWeb21側の設定に左右されるため、導入前に自社の運用と合うか確認しておくのが安全です。
無料で入手でき、対象年齢は3歳以上として案内されています。金融アプリとしては、子ども向けに設計されたものという意味ではなく、ストア上の年齢区分を示すものです。開発元は株式会社三井住友銀行で、ファイナンス分野のアプリとして提供されています。公開日は2017年3月20日、現在のバージョンは3.0.11で、Android 7.0以上に対応しています。
利用規模を見ると、インストール数は5万件を超えています。平均評価は4.2で、評価数は967件、レビュー数は67件です。数字だけで使いやすさを決めることはできませんが、法人専用という対象の狭さを考えると、一定の利用者に継続して使われているアプリだと私は受け取りました。
最初に確認したい役割と設定
このアプリを入れる前に、自社がWeb21のどの機能を使っているのか、また追加認証が必要な運用なのかを確認することをおすすめします。アプリを先にインストールしても、会社側の契約や利用者設定が整っていなければ、個人向けアプリのようにすぐ口座情報が表示されるとは限りません。
おすすめの記事






法人の銀行業務では、一人の担当者だけでなく、入力担当、承認担当、管理者など複数の役割に分かれていることがあります。そのため、スマートフォンを誰が持ち、認証操作を誰が行うのかを社内で決めてから導入すると混乱が少なくなります。特に、端末の持ち主とWeb21の利用者が異なる場合は、認証コードを口頭やメッセージで回す運用を避け、社内の責任範囲を明確にしたほうがよいです。
私なら、まず一人の担当者でログインや認証の流れを確認し、その後に複数人へ広げます。いきなり全員へ配布するより、どの画面でスマートフォンへ移るのか、操作後にパソコンへ戻る必要があるのかを把握しやすいからです。これは目立たない準備ですが、金融アプリでは操作そのものより、誰がどの段階を担当するかのほうがトラブル防止に効きます。
画面の読みやすさとナビゲーション
法人用の認証アプリに求める画面は、機能が多いことよりも、今何をすべきかが明確であることです。私はこのタイプのアプリを使うとき、最初に「ログインする場所」「ワンタイムパスワードを表示する場所」「Web21へ戻るタイミング」が一目で分かるかを重視します。銀行業務では、似たボタンを勢いで押すより、確認してから進めるほうが安心できます。
一方で、Web21の一部機能を扱うアプリなので、スマートフォンだけで業務の全体像を完結させる設計とは考えないほうがよいでしょう。パソコン向け画面とスマートフォン側の認証を行き来する場面では、利用者が現在どちらを操作すべきかを見失いやすくなります。私は、パソコンの画面を開いたままスマートフォンを手元に置き、認証が終わったら元の画面へ戻るという流れをあらかじめ決めておくと、操作の迷いが減ると思います。
小さなスマートフォンや文字を拡大して使う端末では、情報量の多い銀行画面が読みづらくなることがあります。表示を急いで確認するのではなく、端末の文字サイズや画面拡大を普段から使っている人は、実際の業務に入る前に認証画面を試すのがよいです。文字を大きくした結果、ボタンが画面外へ移動したり、確認内容が一度に見えなくなったりする場合もあるため、読みやすさと操作のしやすさを両方見ておく必要があります。
視力に不安がある人にとって、ワンタイムパスワードの数字を読み間違えないことは特に重要です。表示されたコードを急いで入力するのではなく、数字を一つずつ確認し、入力先の画面と照合する習慣を作ると安全性を保ちやすくなります。コードの有効時間や再表示の扱いなど、実際の認証条件は画面の案内に従うべきで、記憶だけで進めないほうが安心です。
手の動かしやすさと感覚面での注意
スマートフォンを片手で持ちながら認証する人は多いと思いますが、私は金融操作では両手を使える環境を選びたいです。片手操作だと、コードを確認しながら入力する動作が窮屈になり、誤タップや入力ミスにつながりやすいからです。机の上に端末を置き、必要なら画面を拡大して、落ち着いて操作できる状態を作るだけでも負担は変わります。
手指の細かな動きが苦手な人や、タップを連続して行うのが難しい人には、認証の短い手順でも心理的な負担になることがあります。私は、外出先で立ったまま操作するより、椅子やカウンターのある場所で行うことをすすめます。端末を落とさないこと、別の通知を誤って触らないこと、表示された数字を見失わないことを同時に意識できるからです。
視覚以外の感覚に頼りたい人にも、注意点があります。ワンタイムパスワードは数字を正確に扱う必要があるため、音や振動だけを頼りに完了させるというより、画面上の情報を確認する使い方が中心になります。画面を見続けることが難しい場合は、社内で別の担当者が認証を担えるか、銀行の案内に沿った運用が可能かを事前に相談したほうがよいでしょう。ここはアプリの便利さだけで解決できる問題ではありません。
また、急いでいるときほど、通知や着信に気を取られます。駅のホーム、車内、騒がしい店舗などでは、認証画面を落ち着いて確認しにくいです。移動中に使えることと、移動中に使うべきことは別なので、重要な手続きは安全に端末を置ける場所で行うのが私の判断です。
外出先、在宅勤務、複数担当者での現実的な運用
このアプリの強みが出るのは、会社のパソコンから離れる時間が多い担当者です。営業先から戻る途中に承認を求められた、在宅勤務中に追加認証が必要になった、事務所の共有パソコンを使えない時間帯に確認を進めたい、といった場面では、スマートフォンを認証手段として持てることに価値があります。
ただし、外出先ならどこでも快適に使えるわけではありません。通信状態が不安定な場所、画面をのぞき込まれやすい場所、端末の電池残量が少ない状況では、金融操作を急がないほうがよいです。私は、移動前にスマートフォンの充電を確認し、認証が必要になりそうな業務は安全な場所で行うようにします。これはアプリの機能というより、法人の認証を扱う人が準備しておくべき実務上の工夫です。
在宅勤務では、パソコンとスマートフォンを別の場所に置いてしまうと、認証のたびに席を立つことになります。反対に、両方を近くへ置きすぎると、端末の管理が雑になりがちです。机の上にパソコン、手の届く範囲にスマートフォンという固定位置を決め、認証が終わったら端末を元の場所へ戻す運用が分かりやすいです。
複数担当者で使う会社では、誰か一人のスマートフォンに認証を集中させると、その人が休みの日に業務が止まるおそれがあります。利用者ごとの権限や会社のルールに沿って、担当者交代時の手順を紙や社内メモにしておくと安心です。端末変更や担当者変更が起きたときに何をすべきかも、導入時に確認しておきたいポイントです。
便利さの裏側にある残りの壁
私が感じる最大の壁は、アプリ単体で法人銀行業務を完結させるものではないことです。Web21の一部機能と追加認証が中心なので、会社が求めるすべての作業をスマートフォンだけで済ませたい人には物足りません。入出金管理や帳簿作成を一つの画面で行いたい場合は、普段使っているWeb21や会計ソフトとの役割分担を考える必要があります。
個人向け銀行アプリに慣れている人ほど、最初に戸惑うかもしれません。個人向けアプリなら、口座残高や明細を中心に、アプリ内でさまざまな操作へ進む構成を期待しがちです。しかし、このアプリは法人向けの認証や一部機能に重点があるため、目的を絞って使うほうが納得しやすいです。私は、インストール後に「このアプリで行うこと」と「Web21側で行うこと」を分けてメモしておくことをおすすめします。
Android 7.0以上に対応しているため、比較的古い端末を使っている会社でも候補にしやすい一方、端末の状態やOS更新状況によって操作感が変わることはあります。業務用端末を長く使っている会社では、実際に使う端末で画面表示と認証の流れを確認してください。新しい端末を買う必要があるかどうかを、アプリだけで判断するのではなく、社内の端末管理方針と合わせて考えるのが現実的です。
もう一つの壁は、認証情報を扱う責任です。ワンタイムパスワードは便利ですが、表示されたコードを他人へ送ったり、スクリーンショットで保存したりする運用は避けるべきです。私は、認証コードを「一時的に使うもの」と理解し、社内チャットやメールに残さないルールを決めます。アプリが安全そうに見えるからといって、利用者側の扱いまで自動的に安全になるわけではありません。
通常の選択肢と比べたときの向き不向き
法人向けオンラインバンキングをパソコン中心で使う会社にとって、このアプリはWeb21の利用を補助する存在です。パソコンだけで認証まで完了できる仕組みを好む人には、スマートフォンを別に操作する手間が増えたように感じられるでしょう。一方、追加認証をスマートフォンで扱う運用を受け入れられる会社なら、場所を移動しても業務を続けやすい点が魅力です。
個人向け銀行アプリとの比較では、対象と目的が違います。個人の残高確認や日常の送金をしたい人がこのアプリを選ぶ理由はありません。逆に、法人のWeb21利用者で、追加認証のための専用手段を求めているなら、一般的な認証アプリを代わりに探すより、銀行が用意した法人向けの流れに合わせられる点が分かりやすいです。
認証をスマートフォンに集約したくない会社や、スマートフォンを業務端末として管理できない会社では、別の認証方法や銀行の案内を検討したほうがよい場合があります。特に、端末を複数人で共有する、退職や異動が多い、画面を読むことに大きな支援が必要、といった環境では、アプリを入れるだけでは運用上の問題が残ります。
誰にすすめたいか、誰が慎重になるべきか
私は、三井住友銀行の法人向けオンラインバンキングを使っていて、外出先や在宅勤務中にも追加認証を行いたい担当者にすすめます。認証のためだけに事務所へ戻ることが多い人、パソコンで進めた手続きをスマートフォンで承認する流れを整えたい会社には、導入する意味があります。無料で始められる点も、試験的に運用を確認しやすい部分です。
反対に、個人の銀行口座を管理したい人、スマートフォンだけで法人の経理をすべて完了させたい人、Web21を使っていない人には、選択肢として優先度が低いです。アプリ名だけを見て、一般的な銀行アプリと同じ機能を期待すると、できることの範囲に戸惑うと思います。
導入時には、まず実際の担当者が読める文字サイズか、片手以外の操作方法を取りやすいか、認証の途中で画面を見失わないかを確認してください。次に、外出先、在宅勤務、担当者交代という三つの場面で試すと、単なるインストール確認より実用性が見えます。最後に、スマートフォンを紛失した場合や担当者が変わった場合の社内連絡先を決めておくと、アプリに頼りすぎない運用になります。
総合的には、法人向け銀行業務の入口を広げるというより、Web21と追加認証の間をつなぐ、目的のはっきりしたアプリです。画面の読みやすさや身体的な操作のしやすさは端末環境にも左右されるため、誰にでも同じように快適とは言えません。それでも、役割を限定して見れば、外出先の認証や担当者の業務継続を支える実用性があります。
法人用アプリは、機能の多さではなく、必要な認証を適切な人が安全に行えるかで評価したいアプリです。三井住友銀行のWeb21を利用する法人で、スマートフォンを業務の補助端末として管理できるなら、試す価値は十分にあります。反対に、個人向けの総合銀行アプリや、完全なスマートフォン経理を求めるなら、別の選択肢のほうが合っています。
法人用アプリに関するよくある質問
法人用アプリとは、どのような目的で利用できるアプリですか?
法人用アプリは、企業や団体が業務を効率化するために利用するビジネス向けアプリです。社内連絡、勤怠管理、経費申請、顧客情報の確認、営業活動の記録など、提供元によって搭載機能は異なります。ダウンロード前に、自社の業務内容や利用目的に必要な機能が含まれているかを確認しておくことをおすすめします。
法人用アプリを利用するには、会社との契約や専用アカウントが必要ですか?
多くの法人用アプリでは、個人が自由に登録するのではなく、勤務先や管理者から発行された専用アカウントが必要です。会社側で契約、ユーザー登録、利用権限の設定が完了していない場合、インストールしても主要機能を利用できないことがあります。事前に担当部署へログイン情報や利用開始手順を確認してください。
法人用アプリの安全性や個人情報の取り扱いに問題はありませんか?
業務データや従業員情報を扱う可能性があるため、セキュリティ対策はダウンロード前に必ず確認したいポイントです。通信の暗号化、二段階認証、端末紛失時の遠隔ログアウト、アクセス権限の管理などに対応しているかを確認しましょう。また、プライバシーポリシーを読み、位置情報や連絡先など、どのデータが収集・共有されるのかも確認することが大切です。
AndroidとiPhoneの両方で利用できますか?機種による制限はありますか?
法人用アプリはAndroid版とiOS版が用意されている場合でも、対応するOSのバージョンや端末性能によって利用できる機能が異なることがあります。古いスマートフォンでは動作が不安定になったり、最新のセキュリティ機能を利用できなかったりする可能性があります。インストール前に、各アプリストアの対応OS、必要な空き容量、会社が指定する端末条件を確認してください。
法人用アプリは無料で使えますか?追加料金や利用上の注意点はありますか?
アプリ自体は無料でダウンロードできても、利用には企業向けの月額料金、ユーザー数に応じた料金、オプション機能の費用が発生する場合があります。料金を会社が負担するのか、部署や利用者ごとに管理されるのかもサービスによって異なります。契約プラン、無料トライアルの条件、解約方法、データの保存期間などを確認してから利用を始めると安心です。
法人用アプリ メリットとデメリット
メリット
- 外出先でも社内情報を確認でき、業務の初動を早められる
- 承認や申請をスマートフォンで処理でき、待ち時間を減らせる
- プッシュ通知で重要な連絡を見落としにくい
- 利用者ごとに権限を設定でき、情報管理を行いやすい
- 紙の書類や手作業を減らし、業務の効率化につながる
デメリット
- 利用には企業側のアカウント発行や初期設定が必要
- 機能や表示内容は契約プランによって異なる場合がある
- スマートフォンの紛失時には情報漏えい対策が欠かせない
- 通知が多い環境では重要な連絡が埋もれることがある
- 一部の操作ではパソコン版のほうが使いやすい場合がある
実際のユーザーによる評価
4.2
967.00件の評価
- 559%
- 415%
- 316%
- 22%
- 18%


